యూపీఐ ఛార్జీలు.. వ్యాపారులే భరిస్తారు..!
నిర్మలా సీతారామన్ ప్రకటనపై కొత్త చర్చ.. ఇది ఎలా సాధ్యం,?
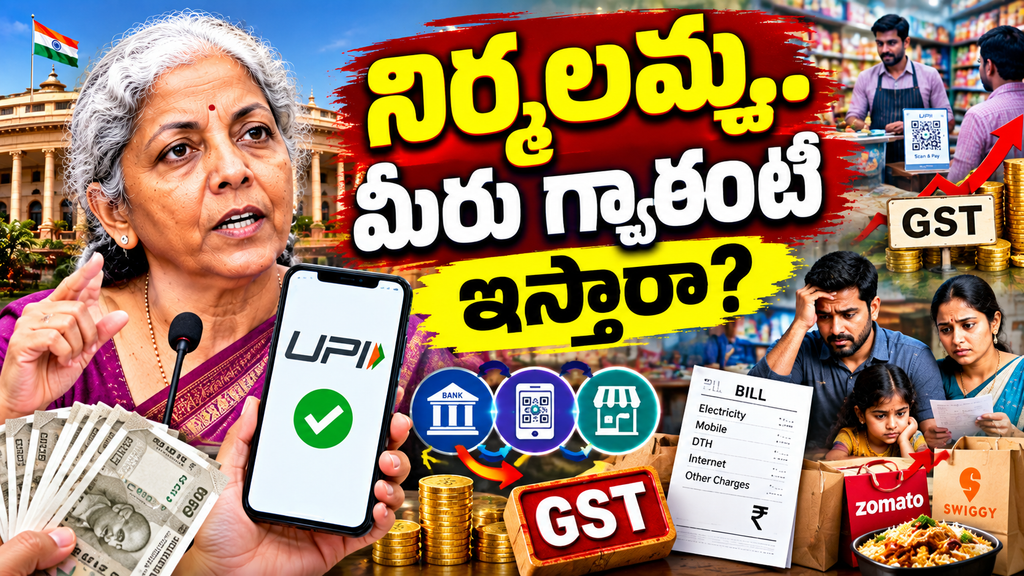
యూపీఐ చార్జీలపై దేశవ్యాప్తంగా మరోసారి చర్చ మొదలైంది. “యూపీఐపై విధించే MDR ప్రభుత్వానికి వచ్చే పన్ను కాదు.. ప్రభుత్వం ఒక్క రూపాయి కూడా తీసుకోదు” అని కేంద్ర ఆర్థిక మంత్రి నిర్మలా సీతారామన్ స్పష్టం చేశారు. అయితే అసలు ప్రశ్న ఇక్కడే మొదలవుతోంది. ప్రభుత్వం తీసుకోకపోతే ఆ ఛార్జీ ఎవరు చెల్లిస్తారు? చివరికి దాని ప్రభావం కస్టమర్పై పడుతుందా? వ్యాపారి భరిస్తాడా? లేక బ్యాంకులు, పేమెంట్ సంస్థల మధ్యే ఈ ఖర్చు పరిమితమవుతుందా?
అసలు యూపీఐ ఛార్జీ ఏంటి?
కొత్త ఫ్రేమ్వర్క్ ప్రకారం ₹2,000కు మించిన కొన్ని Person-to-Merchant (P2M) UPI లావాదేవీలపై 0.4 శాతం MDR వర్తిస్తుంది. ₹75,000, అంతకంటే ఎక్కువ లావాదేవీలకు గరిష్ఠ MDR ₹300గా పరిమితం చేశారు. వ్యక్తి నుంచి వ్యక్తికి జరిగే P2P UPI లావాదేవీలకు మాత్రం ఎలాంటి ఛార్జీ ఉండదు. చిన్న వ్యాపారులకు సంబంధించిన zero-MDR నిబంధనలు కూడా కొనసాగుతాయి.
ప్రభుత్వం చెబుతున్న మరో కీలక విషయం ఏమిటంటే.. సుమారు 96 శాతం P2M లావాదేవీలు కూడా ఈ మార్పుతో ప్రభావితం కావు. MDR అనేది పన్ను కాదు, ప్రభుత్వానికి వెళ్లే ఆదాయం కాదు. ఇది బ్యాంకులు, పేమెంట్ సర్వీస్ ప్రొవైడర్లు, UPI యాప్ ప్రొవైడర్లు వంటి చెల్లింపుల వ్యవస్థలోని భాగస్వాముల మధ్య పంచబడుతుంది.
మరి కస్టమర్పై భారం పడదా?
ఇదే ఇప్పుడు ప్రధాన చర్చ.
కేంద్ర ప్రభుత్వం స్పష్టంగా MDRను కస్టమర్పై బదిలీ చేయరాదని చెబుతోంది. నిర్మలా సీతారామన్ కూడా ఈ ఛార్జీ కస్టమర్పై పడదని తాజాగా చెప్పారు.
అయితే వ్యాపారి తనపై పడే ఖర్చును ధరల ద్వారా పరోక్షంగా భర్తీ చేసే అవకాశం ఉందా? ఇది వేరే ప్రశ్న. కొన్ని వ్యాపార సంఘాలు ఇప్పటికే ఈ ఛార్జీపై ఆందోళన వ్యక్తం చేశాయి. ముఖ్యంగా తక్కువ మార్జిన్తో పనిచేసే పెట్రోల్ బంకులు, MSMEలు వంటి రంగాలు తమపై అదనపు భారం పడుతుందని అభ్యంతరం వ్యక్తం చేశాయి.
అందువల్ల “కస్టమర్పై నేరుగా MDR వేయరు” అనేది ప్రభుత్వ నిబంధన; “ఏ రూపంలోనూ కస్టమర్పై పరోక్ష ప్రభావం ఉండదు” అనేది మాత్రం వేరే ఆర్థిక ప్రశ్న.
₹3,000 చెల్లిస్తే ఎంత?
ఉదాహరణకు ₹3,000 విలువైన అర్హత కలిగిన UPI వ్యాపార లావాదేవీపై 0.4 శాతం MDR అంటే:
₹3,000 × 0.4% = ₹12
అంటే ఆ లావాదేవీపై ₹12 MDR అవుతుంది. ఈ ఛార్జీని కస్టమర్ నుంచి ప్రత్యేకంగా వసూలు చేయరాదని ప్రభుత్వం చెబుతోంది.
అయితే MDRపై GST వంటి పన్ను చికిత్స కూడా వర్తించే సందర్భాలు ఉన్నాయి; అందుకే “0.4 శాతం మాత్రమే అంతిమ ఖర్చు” అని ప్రతి పరిస్థితిలో చెప్పడం సరైంది కాదు.
“బ్యాంకులు, యూపీఐ సంస్థలకే లాభం” అనడం ఎంతవరకు?
ఇక్కడ కూడా పూర్తి చిత్రం చూడాలి.
ప్రభుత్వం వెల్లడించిన విధంగా MDR నుంచి వచ్చే మొత్తం బ్యాంకులు, పేమెంట్ సర్వీస్ ప్రొవైడర్లు, UPI యాప్ ప్రొవైడర్లు వంటి payment ecosystem భాగస్వాములకు వెళ్తుంది. ప్రభుత్వం దానిని పన్నుగా వసూలు చేయదు.
అయితే ఈ వ్యవస్థను నిర్వహించడానికి అయ్యే ఖర్చును ఎవరు భరించాలి? డిజిటల్ పేమెంట్స్ మౌలిక వసతులకు స్థిరమైన ఆదాయ నమూనా ఎలా ఉండాలి? చిన్న వ్యాపారులను ఎలా రక్షించాలి? పెద్ద వ్యాపారాలకు ఎంత ఛార్జీ ఉండాలి? అనే ప్రశ్నలు మాత్రం విధానపరంగా చర్చించాల్సిన అంశాలే.
GSTపై వస్తున్న విమర్శల్లో కొన్ని విషయాలు సరిచూడాలి
సామాన్యులపై పన్నులు, బ్యాంకింగ్ ఛార్జీలు, సర్వీస్ ఛార్జీల భారం పెరుగుతోందన్న విమర్శలు ఉన్నాయి. అయితే ప్రతి చెల్లింపుపైనా GST పడుతుందనడం మాత్రం సరైనది కాదు.
ఉదాహరణకు హోమ్ లోన్ మొత్తం లేదా EMIలోని వడ్డీపై GST ఉండదు. కానీ లోన్ ప్రాసెసింగ్ ఫీజు, అడ్మినిస్ట్రేటివ్ ఛార్జీలు, డాక్యుమెంటేషన్ వంటి ప్రత్యేక సర్వీసు ఛార్జీలపై GST వర్తించవచ్చు. CBIC కూడా వడ్డీ/డిస్కౌంట్కు సంబంధించిన లోన్ సర్వీస్ మినహాయింపుతో పాటు అదనపు సర్వీస్ ఛార్జీలపై GST వర్తిస్తుందని స్పష్టం చేసింది.
అలాగే ఫుడ్ డెలివరీ ఆర్డర్ మొత్తం మీద 28 శాతం GST పడుతుందనడం కూడా సరైనది కాదు. సాధారణ restaurant serviceపై ప్రస్తుతం 5% GST రేటు ఉంది; యాప్లో కనిపించే మొత్తం ధరలో delivery fee, platform fee, taxes వంటి ఇతర అంశాలు కలవచ్చు.
ఇన్సూరెన్స్పై GST విషయంలో మార్పు
ఇక్కడ మాత్రం ఒక ముఖ్యమైన మార్పు జరిగింది. 2025 సెప్టెంబర్ 22 నుంచి individual life insurance, individual health insurance పాలసీలపై GSTను 18 శాతం నుంచి zeroకి తగ్గించారు. అయితే group insurance వంటి కొన్ని విభాగాల్లో 18 శాతం GST కొనసాగుతుంది.
అంటే “ఇన్సూరెన్స్పై GST పూర్తిగా ఉంది” అని ఇప్పుడు చెప్పడం కూడా సరైంది కాదు.
సామాన్యుడి అసలు ప్రశ్న ఏంటి?
నెల జీతం వస్తుంది.. ఆదాయపన్ను వర్తిస్తే పన్ను కట్ అవుతుంది. బ్యాంకింగ్ సేవలు ఉపయోగిస్తే కొన్ని సర్వీస్ ఛార్జీలు ఉంటాయి. ATM, SMS, ఇతర బ్యాంకింగ్ సేవలకు కూడా కొన్ని ఛార్జీలు ఉండొచ్చు. వస్తువులు, సేవలు కొనుగోలు చేస్తే వాటి వర్గీకరణను బట్టి GST ఉంటుంది.
ఇవన్నీ కలిపి చూస్తే “చిన్న చిన్న ఛార్జీలు చివరికి కుటుంబ బడ్జెట్పై ఎంత ప్రభావం చూపుతున్నాయి?” అన్నదే సామాన్యుడి ఆందోళన.
ఇదే నేపథ్యంలో UPI MDRపై కూడా చర్చ జరుగుతోంది.
మరి ముందున్న అసలు పరీక్ష ఇదే
కేంద్రం చెబుతున్నది ఒక్కటే — కస్టమర్ నుంచి UPI ఛార్జీ వసూలు చేయరు.
వ్యాపారులు చెల్లించాల్సిన MDRను payment ecosystemలోనే నిర్వహిస్తామని ప్రభుత్వం చెబుతోంది. కానీ వ్యాపారులపై అదనపు ఖర్చు పడినప్పుడు వారు తమ ధరలను మార్చుకుంటారా? చిన్న వ్యాపారులకు నిజంగా మినహాయింపులు సరిపోతాయా? UPI వినియోగంపై దీర్ఘకాలిక ప్రభావం ఉంటుందా? అన్నది అమలు తర్వాతే స్పష్టమవుతుంది.
కాబట్టి ఇప్పుడు చర్చ “ప్రభుత్వానికి డబ్బు వస్తుందా లేదా?” అనే ఒక్క ప్రశ్నకు పరిమితం కాకుండా.. “ఈ ఛార్జీ చివరికి ఎవరి ఖర్చుగా మారుతుంది?” అనే ప్రశ్న చుట్టూ సాగుతోంది.